懶人包核電歸零了,綠電補得上嗎?——臺灣「核→綠」還差在哪
TL;DR
核電裝置容量年底已是 0。缺口主要靠燃氣補,不是綠電已經填滿。
2025 再生發電占比約 13%,低於政策方向約 20%。核管法開了延役空間,但重啟時程不是官方保證班表。
數字只跟官/學術公開來源走。標 弱 的=官方對照表未見,或不是保證時程。虛構版塊 r/TaiwanEnergy,非正式 Reddit 串。
2025 發電長什麼樣?
依經濟部能源署《能源統計手冊》114 年版(封面年 2025):
- 總發電量約 289.7 TWh
- 氣約 47.7%|煤約 35.3%|再生約 13.3%|核約 1.1%(核三 2 號機年中停)|其餘約 2.6%
- 年底核電裝置容量:0
- 再生能源裝置約 22.9 GW
- 能源進口依存約 94.6%
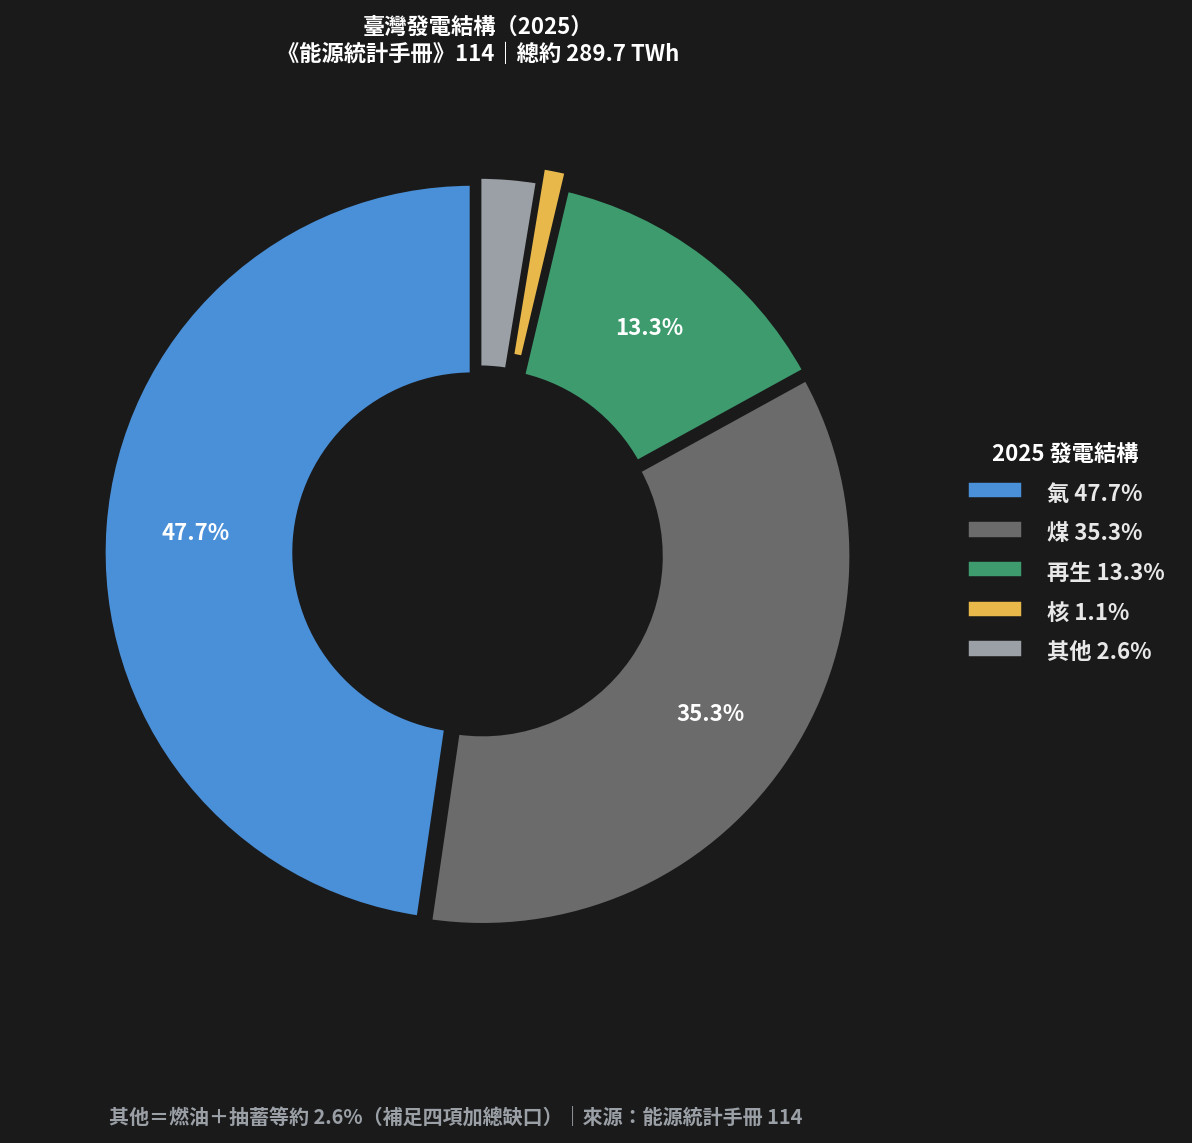
臺灣幾乎全靠進口燃料。核電退場後,眼前最大一塊是燃氣——綠電有在長,但還沒把那個洞補滿。另見能源署發電概況、裝置容量概況、能源供給概況。
目標跟實際差多少?
| 時點 | 怎麼說 | 實際/備註 |
|---|---|---|
| 2025 再生發電 | 政策方向約 20% | 實約 13% → 未達 |
| 2030 願景配比 | 再生約 27–30%/煤約 20%/氣約 50%(經濟部 2022-12-28) | 仍是目標,不是已兌現 |
| 2050 淨零電力藍圖 | 再生 60–70%+氫 9–12%+CCUS 火力 20–27%(行政院;路徑總說明 PDF) | 長期路徑圖 |
年度電力供需細節另見能源署年度電力供需報告。
核電現況:歸零、延役法、重啟說法
- 核三陸續除役後,裝置容量年底歸零(手冊/台電核三除役公開資訊)。
- 核管法第 6 條已允許延役最長再加 20 年(法條層級)。核安會法規系統另見 此頁;寫第 6 條時優先用全國法規條目。
- 經濟部公開評估口径:核一重啟不可行;核二/核三評估為可行——這是可行性判斷,不是官方保證的併網日曆。
- 媒體常講的 2028/2029 重啟日 → 弱:非官方保證時程/未見官方日曆原文。本包不採為定論。
「核 → 綠」卡在哪?
- 夜尖峰與儲能:光電白天多,晚上尖峰仍要可調度電源。
- 離岸風電/光電進度:裝置有長,但要補到等量替核+撐尖峰,節奏仍緊。
- LNG(液化天然氣)依存:氣電占比高,進口鏈風險跟著大。
- 乾貯與核安審查:若要延役/重啟,審查與用過燃料處置是硬門檻。
官方公開的核 vs 再生 LCOE(度電成本)對照表 → 弱/未見,不硬編成本數字。
所以綠電補得上嗎?
- 綠電持續成長:方向清楚,裝置與發電占比都有在走;但 2025 已證明「想達 20%」跟「真的發到 20%」是兩件事。
- 用綠電等量、同時段替掉核電留下的缺口:目前還沒做到;眼前補洞主力是燃氣。
- 核電再進來當過渡:法律上延役空間開了,核二/三有「可行」評估,但時程、審查、社會接受度都還不是定案。把它講成「已經排好哪一年重啟」——超出官源。
總評:綠能是主航道,但短期接不住核退留下的洞,所以系統先更仰賴氣電。核延役/重啟是政策打開的選項,不是已經上路的確定班表;綠能要真的接得住,關鍵在併網節奏、儲能與尖峰調度,不是只看裝置量口號。
來源(官源可點)
- 《能源統計手冊》114(2025):https://ea01.moeaea.gov.tw/a0303/02/attachments/handbook/2025/2025EnergyStaHandBook.pdf
- 發電概況:https://www.moeaea.gov.tw/ECW/populace/content/Content.aspx?menu_id=14437
- 裝置容量概況:https://www.moeaea.gov.tw/ECW/populace/content/Content.aspx?menu_id=14438
- 能源供給概況(114):https://www.moeaea.gov.tw/ECW/populace/content/Content.aspx?menu_id=14435
- 年度電力供需報告:https://www.moeaea.gov.tw/ECW/populace/content/wHandMenuFile.ashx?file_id=17091
- 經濟部 2030 配比願景(2022-12-28):https://www.moea.gov.tw/MNS/populace/news/News.aspx?kind=1&menu_id=40&news_id=104155
- 行政院 臺灣2050淨零:https://www.ey.gov.tw/Page/5A8A0CB5B41DA11E/7a65a06e-3f71-4c68-b368-85549fbca5d1
- 淨零路徑總說明 PDF:https://service.cca.gov.tw/File/Get/climatetalks/zh-tw/7Fr2Diwj1Gva4Xe
- 核管法第 6 條(全國法規):https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=J0160019&flno=6
- 台電核三除役:https://service.taipower.com.tw/nbmi/decommission/17/
- 核安會法規系統(核管法相關):https://erss.nusc.gov.tw/law/LawContent.aspx?id=FL022707
備註:媒體常講的 2028/2029 重啟日曆、官方核 vs 再生 LCOE 對照表仍無官源全文——維持 弱 標,不硬加連結。本頁非官方整理;數字只吃上列官源。
手冊數字很清楚:核裝置歸零之後,發電占比最大塊是氣不是再生。講「核→綠」若跳過燃氣這段過渡,會低估進口鏈風險。
光電白天多、夜尖峰還要可調度電源——這點比「裝置量口號」更卡。儲能跟併網節奏沒跟上,綠電占比再長也接不住同時段缺口。
核管法延役空間開了≠哪一年一定重啟。媒體常講的 2028/2029 在這包標了 弱;可行評估跟官方保證日曆是兩件事,別混。